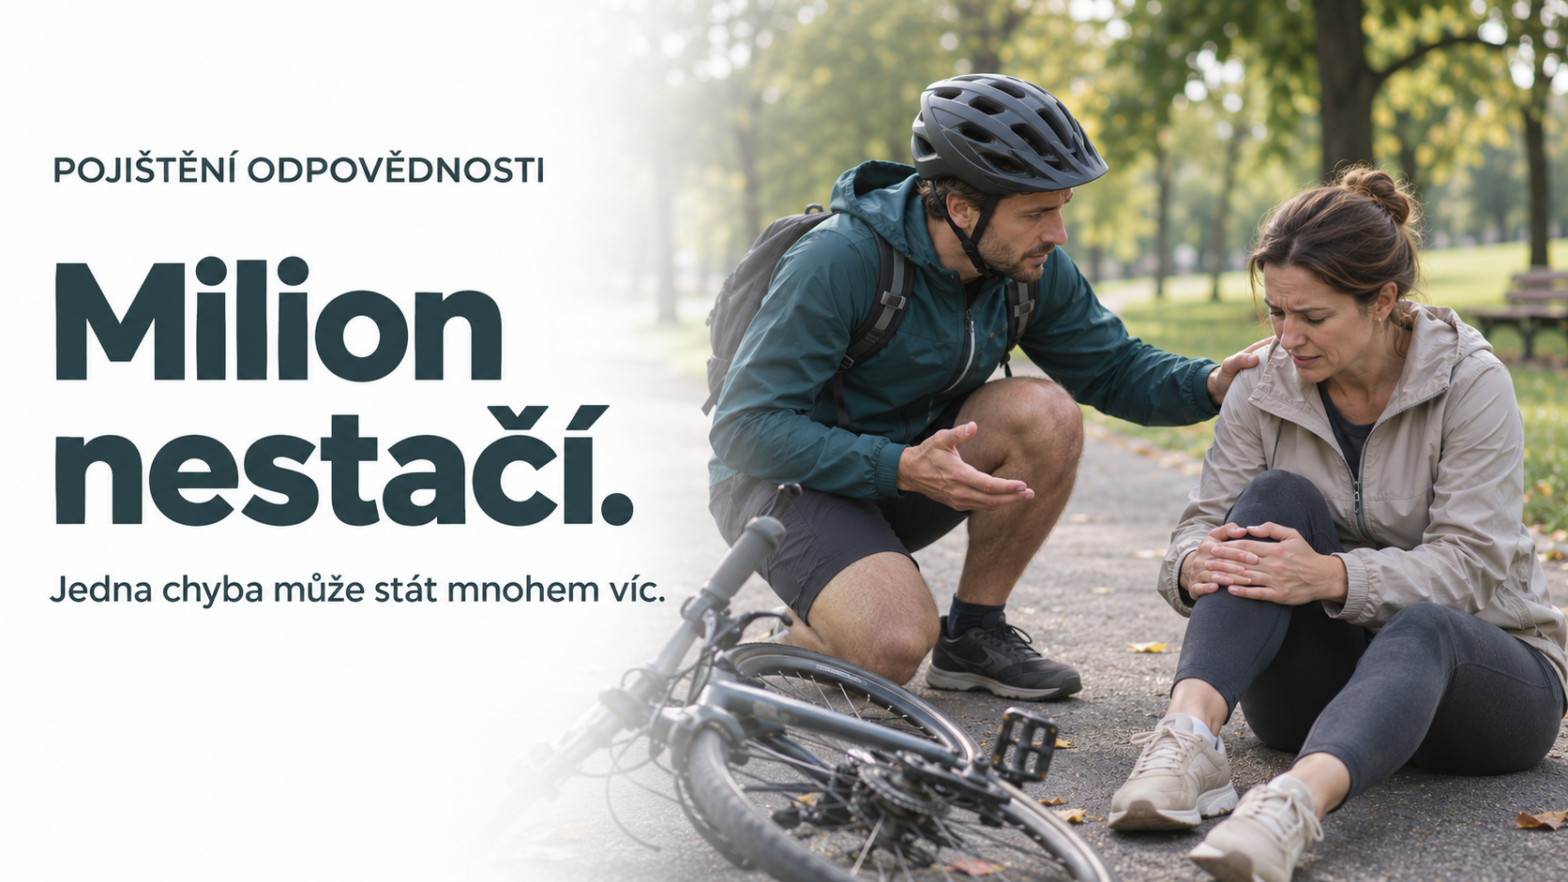
Milion korun. Na účtu příjemná rezerva. V pojištění odpovědnosti za vážné zranění druhého člověka žalostně málo. Stačí okamžik nepozornosti na kole a následky jedné nehody můžete splácet dlouhé roky.
Máte sjednanou „pojistku na blbost“? Dobře. Jenže stejně důležité jako samotné pojištění je i to, kolik za vás pojišťovna skutečně zaplatí. Smlouva s milionovým limitem vám při mnohamilionové újmě nechá zásadní část dluhu na krku.
Představte si obyčejné odpoledne. Jedete na kole, na chvíli ztratíte pozornost a srazíte chodce. Následuje vážný úraz, operace a dlouhá rehabilitace. Zraněný se nemůže vrátit do práce a potřebuje pomoc při běžných činnostech.
Pokud za způsobenou újmu odpovídáte, náhrada se neomezí na bolestné. Podle následků mohou přibývat další nároky:
- Bolestné za zranění a bolest spojenou s léčbou.
- Náklady na léčení a péči, včetně účelně vynaložených nákladů na pomoc s péčí o člověka nebo jeho domácnost.
- Ztížení společenského uplatnění, když trvalé následky omezí práci, rodinný život, koníčky i soběstačnost.
- Ztráta na výdělku, a to během pracovní neschopnosti i po jejím skončení. U závažných následků může jít o dlouhodobou rentu.
A tím účet nekončí. Zdravotní pojišťovna může po viníkovi požadovat náhradu zaplacené zdravotní péče, pokud byla nutná v důsledku jeho zaviněného protiprávního jednání. To, že má zraněný zdravotní pojištění, vás před tímto nárokem nechrání.
Milion vyčerpáte. Odpovědnost vám zůstane.
Pro představu si vezměme jednoduchý modelový výpočet. Zraněný kvůli následkům úrazu nemůže vydělávat jako dřív. Pokud byste mu museli na náhradě ztráty na výdělku platit 15 000 Kč měsíčně, za dvacet let to představuje 3,6 milionu korun. Těch 15 000 Kč je měsíční náhrada za výpadek výdělku, nikoli jeho původní plat. A to jsme ještě nezapočítali bolestné, náklady na péči a další náhrady.
Nejde o konkrétní pojistnou událost ani předpověď odškodnění. Je to prostá matematika, která ukazuje, jak rychle se dlouhodobé následky dostanou do milionů.
Limit pojistky totiž není stropem částky, kterou máte povinnost nahradit. Určuje hranici plnění pojišťovny podle smlouvy. Část oprávněných nároků, kterou pojištění nepokryje, jde za vámi. A může zasáhnout vaše úspory, budoucí příjmy i rodinné plány.
Při úmrtí přicházejí i nároky pozůstalých
Pokud nehoda skončí tragicky, mohou vzniknout také nároky blízkých osob na náhradu duševních útrap.
Náhradu může požadovat několik pozůstalých, například manžel či manželka, děti a rodiče zemřelého. Jejich nároky se sčítají a celková částka může jít do milionů. Výše náhrady se posuzuje individuálně podle okolností případu. Neexistuje jedna pevná částka pro každou rodinu.
U auta nejméně 50 milionů. Proč by na kole mělo stačit 10?
U povinného ručení zákon stanovuje minimální limit 50 milionů korun při újmě na zdraví nebo usmrcení na každého poškozeného. Pro majetkové škody je to dalších nejméně 50 milionů korun na jednu událost bez ohledu na počet poškozených. Tyto limity uvádí také Ministerstvo financí.
Deset milionů u pojištění odpovědnosti z běžného života může vedle toho působit jako dostatečná ochrana. Jenže vážné zranění není levnější jen proto, že jste ho způsobili na kole místo autem. I po srážce s cyklistou může člověk potřebovat celoživotní péči, přijít o možnost pracovat a zůstat odkázaný na pomoc druhých.
Rizika při řízení auta a při běžných činnostech se liší. Následky pro konkrétního zraněného ale mohou být stejně závažné. Deset milionů proto není částka, u které si můžete automaticky říct: „Mám dost.“ Limit vybírejte podle toho, před jakými následky vás má ochránit.
Jaký limit pojištění odpovědnosti dává smysl?
Už v našem dřívějším článku o pojištění odpovědnosti jsme doporučovali limit alespoň 25 milionů korun. Dnes se přikláníme k vyšší ochraně — k limitům 50 milionů korun a více. U vážných úrazů totiž nejde jen o jednorázové odškodnění, ale také o péči a náhradu výdělku na dlouhé roky. Chceme, aby pojištění řešiloi takové následky.
Vysoké číslo na první straně smlouvy navíc není všechno. Při kontrole je potřeba zjistit:
- Koho přesně pojištění chrání a zda zahrnuje členy vaší domácnosti.
- Na jaké činnosti a v jakých zemích se vztahuje.
- Zda mají některé nároky vlastní nižší limit, takzvaný sublimit.
- Jaké výluky a spoluúčast smlouva obsahuje (např. úmysl, hrubá nedbalost)
Nenechte starou pojistku rozhodovat o své finanční budoucnosti
Pojištění sjednané před lety si zaslouží kontrolu. Obzvlášť pokud v něm najdete čísla jako 500 000 Kč nebo 1 milion korun.
Pošlete nám svou smlouvu. Prověříme limit, rozsah krytí i důležitá omezení a navrhneme nastavení podle vašeho života. Ať víte, jakou ochranu skutečně máte, ještě předtím, než ji budete potřebovat.